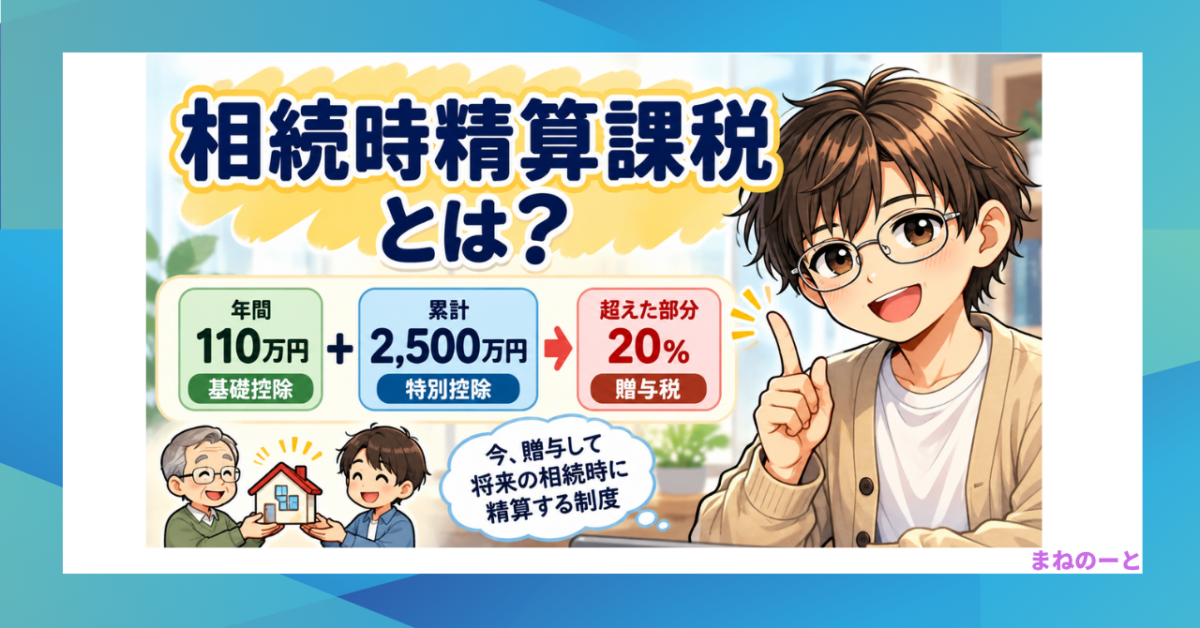
相続時精算課税とは?2,500万円・110万円・20%の仕組みをやさしく解説
どうも、「まねのーと」です😊
※この記事はFP3級に合格した「まねのーと」が、その後も制度を整理するためにまとめた内容です。
はじめに 「2,500万円・20%」だけ覚えていませんか?
FP3級の勉強をしていると、贈与税のところでこんな数字が出てきます。
「相続時精算課税は2,500万円まで特別控除」
そして、
「2,500万円を超えた部分は20%」
「まねのーと」もFP3級を勉強していたとき、この数字を覚えました。
問題集で、
「相続時精算課税の特別控除額はいくら?」
と聞かれれば、
「2,500万円!」
と答えられます。
でも、あるときふと思ったんです。
「そもそも相続時精算課税って、何のための制度なんやろ?」
数字は覚えていても、制度そのものを説明するとなると、ちょっと自信がありませんでした。
そこで今回は、「2,500万円・20%」という数字だけではなく、
相続時精算課税とはどんな制度なのか、なぜこの制度があるのかを、50代会社員の目線で整理してみます。
相続時精算課税とは?
結論からいうと、相続時精算課税とは、
親や祖父母から子や孫へ財産を生前贈与しやすくして、その贈与については将来の相続時に精算する制度
です。
名前はちょっと難しいですよね。
でも、
「今、贈与する。でも最終的には相続のときに精算する」
と考えると、かなり分かりやすくなります。
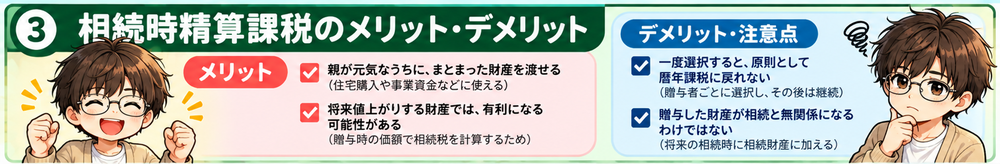
相続時精算課税では、贈与を受けたときに贈与税を計算します。
その後、贈与した人が亡くなったときには、原則として相続時精算課税を利用して贈与した財産を相続税の計算に加えます。
そして、すでに納めた贈与税があれば、相続税から差し引いて精算します。
つまり、
「贈与税だけを見る制度ではなく、贈与から相続までを通して税金を精算する制度」
なんです。
誰でも利用できるわけではない
相続時精算課税は、誰でも自由に選べる制度ではありません。
基本的には、次のような条件があります。
贈与する人
原則として、
贈与した年の1月1日時点で60歳以上の父母・祖父母など
です。
贈与を受ける人
原則として、
贈与を受けた年の1月1日時点で18歳以上の子や孫など
が対象です。
例えば、
65歳のお父さん
↓
30歳の息子
という親子間での贈与なら、要件を満たせば相続時精算課税を選択できる可能性があります。
「2,500万円・110万円・20%」の仕組み
ここがFP3級でよく覚えるところです。
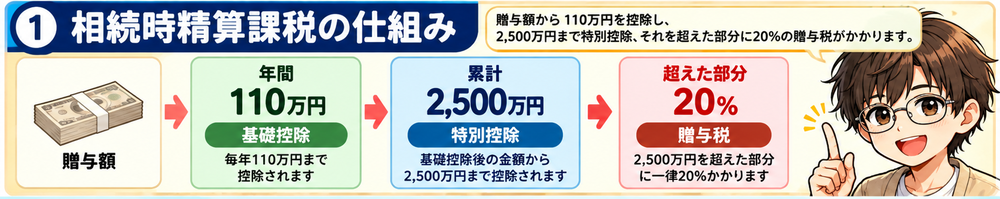
現在の相続時精算課税には、
- 年間110万円の基礎控除
- 累計2,500万円の特別控除
- 特別控除を超えた部分は20%
という仕組みがあります。
イメージすると、
贈与額
↓
110万円の基礎控除を差し引く
↓
2,500万円の特別控除を差し引く
↓
残った部分に20%
という流れです。
例えば2,000万円を贈与したら?
父親から子どもへ2,000万円を贈与したとします。
まず、
2,000万円-110万円=1,890万円
となります。
1,890万円は2,500万円の特別控除の範囲内なので、この年の贈与税は基本的に0円になります。
ただし、
「2,000万円が完全に非課税になった」
という意味ではありません。
ここは非常に大事です。
相続時精算課税は、単純に「2,500万円まで非課税」という制度ではないからです。
2,500万円は「非課税」ではなく「特別控除」
FP3級の勉強では、
「相続時精算課税=2,500万円」
と覚えることがあります。
でも、実際の制度を理解するときは、
「2,500万円まで税金がかからない」
とだけ覚えるのはおすすめしません。
2,500万円は、あくまで特別控除の累計限度額です。
しかも、前年までに使った特別控除があれば、その残りしか使えません。
例えば、
- 1年目に1,500万円
- 2年目に1,000万円
を贈与した場合、特別控除は累計2,500万円までなので、2年目に使える残りは1,000万円です。
さらに、2,500万円を超えた部分には一律20%の贈与税がかかります。
2024年から「年間110万円」が加わった
ここはFP3級を勉強している人には注意してほしいところです。
2024年1月1日以後の贈与から、相続時精算課税に年間110万円の基礎控除が設けられました。
そのため現在は、
110万円の基礎控除
+
累計2,500万円の特別控除
という仕組みになっています。
「まねのーと」がFP3級を勉強していたときは、まず「2,500万円」という数字を覚えました。
でも現在の制度を理解するなら、
「110万円+2,500万円+超えたら20%」
と整理すると覚えやすいと思います。
なお、110万円の基礎控除と2,500万円の特別控除は意味が違うので、単純に「年間2,610万円まで非課税」という意味ではありません。
相続時精算課税は何のためにある?
ここが「まねのーと」が一番知りたかったところです。
例えば、
「親はまだ元気だけど、子どもが住宅を購入することになった」
というケースを考えてみます。
親としては、
「自分が亡くなってから相続させるより、今必要としている子どもに資金を渡してあげたい」
と思うかもしれません。
そこで、
生前に財産を渡す
↓
贈与時の税負担を一定の範囲で抑える
↓
将来、相続が発生したときに精算する
という仕組みが用意されています。
つまり、
「財産を早い段階で次の世代へ移しやすくする」
ことが、この制度の大きな役割の一つなんですね。
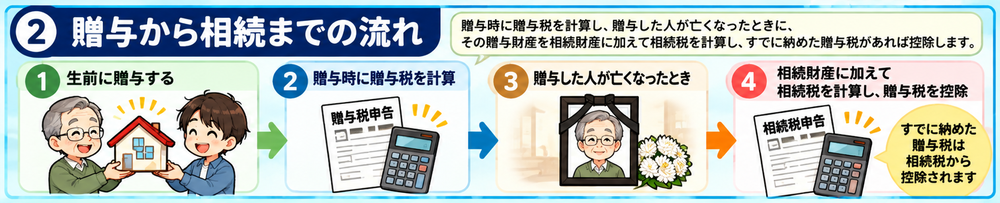
相続時精算課税のメリット
まとまった財産を早く渡せる
一番分かりやすいメリットは、
親が元気なうちに、子や孫へまとまった財産を渡せる
ことです。
例えば、
- 子どもの住宅購入
- 子どもの事業資金
- 将来必要になる資金の援助
など、今すぐお金が必要な場面では、生前贈与という選択肢を考えられます。
ただし、住宅取得資金には別の非課税制度が利用できる場合もあるため、実際に利用するときは制度の要件を確認する必要があります。
将来値上がりする財産では有利になる可能性がある
相続時精算課税では、原則として贈与したときの価額をもとに相続税を計算します。
例えば、
1,000万円の財産を贈与
↓
その後、価値が2,000万円になった
という場合です。
贈与時の価額をもとに計算するため、将来値上がりする財産ではメリットになる可能性があります。
もちろん、財産の種類や値動きなどによって結果は変わります。
「必ず得をする制度」ではないので、ここは注意してください。
相続時精算課税のデメリット・注意点
一度選択すると、原則として暦年課税に戻れない
これは非常に重要です。
相続時精算課税は、贈与者ごとに選択する制度です。
一度、父親からの贈与について相続時精算課税を選択すると、その後、父親から受ける贈与については原則として相続時精算課税が続きます。
「やっぱり来年から暦年課税に戻したい」という変更はできません。
そのため、
「2,500万円まで使えるから、とりあえず使っておこう」
と安易に選択するのは避けたほうがいいでしょう。
贈与した財産が相続と無関係になるわけではない
これも大切です。
相続時精算課税を利用して贈与した財産は、贈与者が亡くなったときに、原則として相続税の計算に加えます。
つまり、
「2,500万円まで贈与税がかからないから、相続税も関係ない」
ということではありません。
贈与時の税金と、将来の相続税をセットで考える制度
だと覚えておきましょう。
選択したら申告手続きも必要
相続時精算課税を初めて選択するときは、原則として贈与税の申告期間内に相続時精算課税選択届出書を提出する必要があります。
制度を利用するときは、金額だけで判断せず、必要な手続きまで確認することが大切です。
「相続時精算課税」と「暦年課税」の違いは?
贈与税には、相続時精算課税とは別に暦年課税があります。
今回は相続時精算課税を中心に説明しましたが、両者には大きな違いがあります。
ざっくり整理すると、
| 相続時精算課税 | 暦年課税 | |
|---|---|---|
| 基礎控除 | 年110万円 | 年110万円 |
| 大きな特徴 | 累計2,500万円の特別控除 | 贈与額に応じた税率 |
| 超過部分 | 一律20% | 金額に応じて税率が変わる |
| 選択後 | 原則、暦年課税へ戻れない | 通常はこちらから選択変更なし |
どちらが有利なのかは、贈与する金額や財産、相続財産の状況などによって変わります。
そのため、
「2,500万円まで使えるから相続時精算課税がお得」
とは限りません。
「まねのーと」がFP3級を勉強して思ったこと
今回、相続時精算課税をあらためて調べて、一番思ったのは、
「FP3級の勉強って、最初はどうしても数字の暗記になりがちやな」
ということです。
「まねのーと」自身、
2,500万円 と 20%
という数字は覚えていました。
試験問題にも答えられました。
でも、
「相続時精算課税って何のためにあるの?」
と聞かれたら、ちゃんと説明できなかったと思います。
今回調べてみて、ようやく、
「親や祖父母から子や孫へ財産を生前に移しやすくして、その贈与については将来の相続時に精算する制度なんや」
と理解できました。
こうやって一つずつ制度の意味を調べてみると、FP3級で覚えた数字が、ただの暗記ではなくなってきます。
まとめ|相続時精算課税は「2,500万円」だけ覚えない
今回、「まねのーと」が覚え直したポイントは4つです。
① 相続時精算課税とは
生前に財産を贈与し、その贈与について将来の相続時に精算する制度です。
② 年間110万円の基礎控除がある
2024年1月1日以後の贈与から、相続時精算課税にも年間110万円の基礎控除が設けられました。
③ 特別控除は累計2,500万円
110万円の基礎控除を差し引いた後、一定の要件のもとで累計2,500万円まで特別控除を利用できます。
④ 超えた部分には20%
特別控除を超えた部分には、一律20%の贈与税がかかります。
FP3級では、
「2,500万円・20%」
と覚えていた「まねのーと」ですが、今回あらためて調べてみて、
「数字を覚えるだけではなく、その制度が何のためにあるのかまで理解することが大事なんやな」
と感じました。
相続時精算課税を覚えるなら、
「生前に財産を渡して、相続時に精算する制度」
ここをまず押さえておくと、2,500万円や20%という数字も理解しやすくなると思います。
※相続・贈与に関する税制は改正されることがあります。実際に制度を利用する場合は、最新の国税庁情報や税理士などの専門家に確認してください。
関連記事
相続放棄について 3か月以内?
でわまた🖐️
50代からの資産形成ブログ参加中です!
応援クリックいただけると嬉しいです 👇

にほんブログ村
コメント