【実録】80歳母の手術で高額療養費を徹底調査!2026年最新上限額(61,500円)と月またぎ・食事代の注意点
どうも、「まねのーと」です😊
今回は、いつものFP3級の勉強とは少し違う話です。
実は、妻の母が手術を受けることになりました。
母は80歳。
手術日は10月30日が濃厚で、入院・治療は10日くらいになると聞いています。
家族として、やっぱり気になるのが医療費です。
「高額療養費制度があるから、そんなに心配せんでもええんちゃう?」
最初は、そんな感じで考えていました。
ところが、実際に調べ始めると、
「高額療養費の上限って、57,600円?61,500円?」
「一旦たくさん払って、あとから返金されるん?」
「入院中の食事代はどうなるん?」
と、いろいろ疑問が出てきました。
しかも今回は、10月末の手術。
もし11月まで入院すると、いわゆる「月またぎ」になります。
高額療養費は月単位で計算されるので、ここも気になるところです。
そこで今回は、80歳の母の手術をきっかけに、家族で調べた高額療養費制度について、実際の体験を交えながらまとめてみます。
80歳の母は医療費2割負担
まず、今回の母の状況です。
- 年齢:80歳
- 医療費の窓口負担:2割
- 高額療養費の区分:一般Ⅱ
- 住民税非課税世帯ではない
- 入院・治療期間:約10日間の予定
- 手術予定日:10月30日ごろ
75歳以上なので、母は後期高齢者医療制度の対象です。
今回は、医療費の窓口負担が2割となっています。
ここで気になったのが「高額療養費」です。
高額療養費とは?80歳・2割負担ならいくら?
結論からいうと、高額療養費制度があるため、保険診療の医療費を2割負担だからといって、そのまま全額払うわけではありません。
高額療養費制度とは、1か月に医療機関などで支払った保険診療の自己負担額が、年齢や所得に応じた上限額を超えた場合、超えた分が支給される制度です。
ここで大切なのが、
高額療養費は「1か月単位」で計算される
ということです。
この「1か月」というのは、
1日から月末まで
です。
つまり、
10月30日~11月8日
のような入院なら、10月分と11月分に分けて計算することになります。
関連記事
医療費控除の計算方法
【2026年8月改定】上限額は57,600円から61,500円へ(後期高齢者・一般Ⅱ区分)
今回、「まねのーと」が一番混乱したのがここでした。
ネットで調べると、
57,600円
という数字が出てきます。
一方で、
61,500円
という数字も出てきます。
「結局どっちなん?」
と思いますよね。
実は、これは制度改正による違いです。
2026年7月までの70歳以上・一般区分では、外来+入院の月額上限は57,600円でした。
ところが、2026年8月から高額療養費制度が見直され、70歳以上の「一般Ⅰ・Ⅱ」では、
外来+入院の月額上限が61,500円
になっています。
今回の母は「一般Ⅱ・2割負担」なので、2026年10月の入院については、61,500円が月額上限の基準になります。
古い記事には57,600円と書かれているものもあるので、医療制度について調べるときは、
「いつの制度なのか」
を確認することが大切ですね。
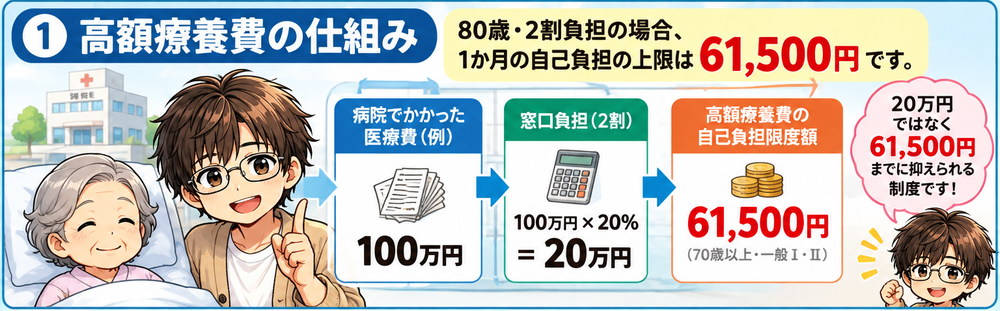
医療費100万円なら自己負担はいくら?
では、分かりやすくするために、今回の治療費が100万円だったとします。
母は2割負担なので、
100万円 × 20% = 20万円
です。
単純に考えると、20万円を支払うことになります。
でも、高額療養費制度があります。
今回の母の区分では、外来+入院の月額上限が61,500円です。
そのため、同じ月の保険診療分について自己負担限度額まで達した場合、
20万円ではなく、61,500円が上限の目安
になります。
「100万円の治療」と聞くと、かなり高額に感じます。
でも、高額療養費制度があることで、自己負担額は大きく抑えられるんですね。
ありがたい制度です。
※なお、直近12か月以内に高額療養費の支給対象となった月が3か月以上ある場合、4か月目以降は「多数回該当」となり、自己負担限度額がさらに引き下げられる仕組みがあります。
ただし、年齢や所得区分などによって適用条件が異なります。
【手続き】マイナ保険証で窓口での一旦立て替え払いが不要になる仕組み
ここも、今回調べていて「そういうことか!」となったところです。
「まねのーと」は最初、
「高額療養費って、一旦20万円払って、あとから返金される制度やろ?」
と思っていました。
確かに、いったん自己負担額を支払ったあと、高額療養費として払い戻されるケースもあります。
ただ、現在はマイナ保険証を利用して、医療機関の窓口で限度額情報の提供に同意すれば、
限度額を超える分を窓口で支払わずに済む仕組みがあります。
今回の母のようなケースなら、
保険診療の自己負担が20万円
↓
高額療養費の自己負担限度額が61,500円
↓
窓口で限度額が適用されれば、61,500円程度まで
というイメージです。
事前に限度額適用認定証を申請しなくても、病院の窓口でマイナ保険証を読み取り『限度額情報の提供』に同意するだけで窓口負担が抑えられます。
もちろん、実際の請求額は医療費の内容や、食事代などによって変わります。
「一旦20万円払って、何か月後かに返ってくる」
だけではないんですね。
マイナ保険証を利用できるなら、入院前に病院へ確認しておくと安心です。
でも、入院中の食事代は別だった
ここからは、妻が母と一緒に手術の説明を聞きに行ったときの話です。
入院中の食事について、
「食事代は1食550円です」
と説明されたそうです。
実は、入院時の食事代についても2026年6月から制度が変わっています。
一般の人の場合、2026年6月1日以降の入院時食事療養費の自己負担は、1食550円です。
ここは「まねのーと」も勘違いしていました。
以前の情報では510円となっているものがあるので、
「510円じゃないの?」
と思ったんですが、2026年6月から550円に引き上げられています。
そして、この食事代は、
高額療養費の自己負担限度額とは別
です。
つまり、
医療費の自己負担
+
入院中の食事代
として考える必要があります。
10日間入院したら食事代はいくら?
仮に10日間、毎日3食だったとします。
550円 × 3食 × 10日
= 16,500円
です。
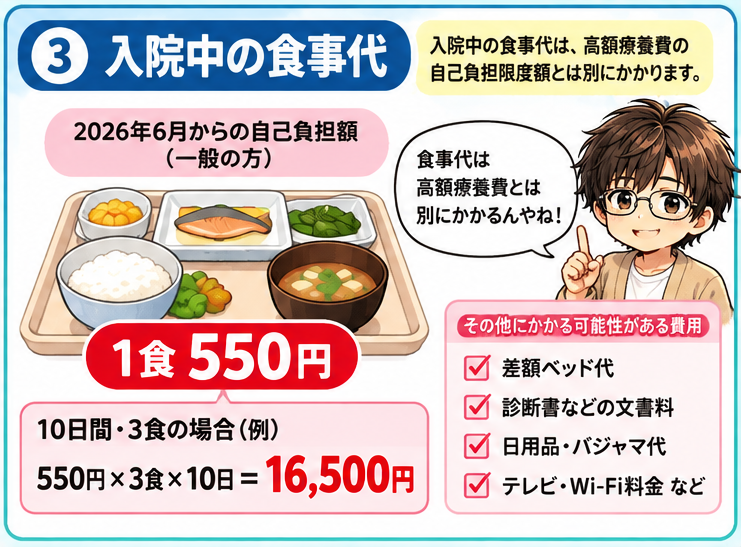
実際には、入院初日や退院日に食事が何食提供されるかによって変わります。
また、住民税非課税世帯などの場合は食事代の負担額が異なります。
今回の母は非課税世帯ではないため、一般の負担額を前提にしています。
そしてもう一つ、今回ちょっと面白かった話があります。
母は普段、朝ごはんを食べません。
そのため、
「私は朝ごはん食べないから、朝食はいらん。2食にして」
と言ったそうです。
ところが病院から、
「栄養管理も考えて食事を提供しているので、それはできません」
と説明されたそうです。
なるほど。
「まねのーと」も、
「食べないなら、その分だけ食事代も安くなるんちゃう?」
くらいに思っていました。
でも、入院中の食事は、自宅での食事とはちょっと違うんですね。
これも、実際に入院することになって初めて知りました。
【注意】10月末〜11月上旬の「月またぎ」入院で高額療養費が2か月分になる理由
今回、手術予定日は10月30日が濃厚(まだ決まっていない)。
入院期間は10日ほどの予定なので、
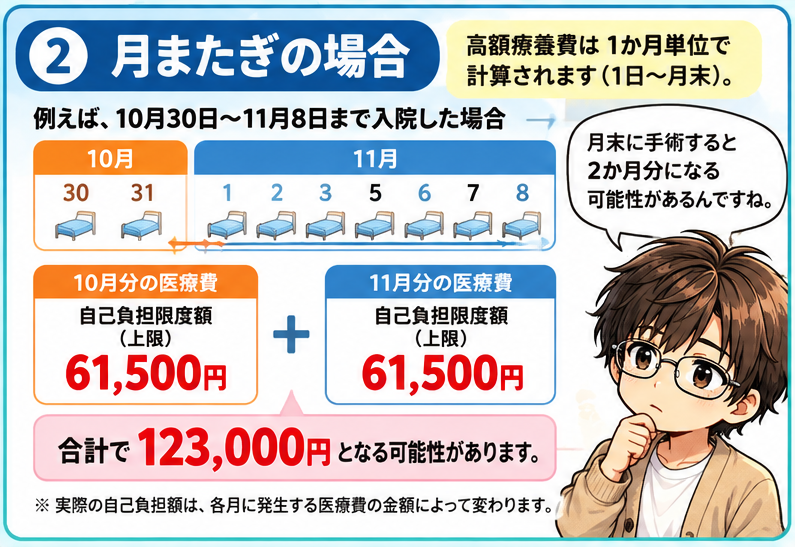
10月30日~11月8日
のように、月をまたぐ可能性があります。
ここが高額療養費制度の注意点です。
高額療養費は、
1日~月末まで
の1か月単位で計算されます。
例えば、
- 10月分
- 11月分
というように、それぞれ別に計算されます。
仮に、10月と11月のそれぞれで保険診療の自己負担額が61,500円を超えるくらいの医療費が発生した場合、
10月分 → 61,500円
11月分 → 61,500円
となる可能性があります。
合計すると、
61,500円+61,500円=123,000円
です。
「えっ、2か月分払うん?」
と思いますよね。
でも、ここは注意が必要です。
月をまたいだから必ず123,000円になるわけではありません。
例えば、10月30日・31日の2日間に発生する医療費が少なければ、10月分は61,500円まで達しない可能性があります。
つまり、
実際に各月にどれだけの保険診療費が発生するか
によって、自己負担額は変わります。
今回のように月末に手術を予定している場合は、この点を知っておくだけでも安心感が違いますね。
「月をまたがないようにして」とお願いすればいい?
ここで、
「それなら、病院に月をまたがないようにお願いしたらいいんちゃう?」
と思うかもしれません。
「まねのーと」も最初はそう思いました。
でも、手術や入院期間は、基本的に治療上の必要性を考えて決まるものです。
「高額療養費が2か月分になるから、月をまたがないようにしてください」
とお願いして、希望どおりにしてもらえるわけではありません。
やっぱり、
治療を優先することが一番
です。
今回も、月をまたぐ可能性があることを前提に考えています。
高額療養費だけでは終わらない
今回調べてみて、もう一つ大事だと思ったのが、
「高額療養費=入院費のすべてが61,500円になる」わけではない
ということです。
高額療養費の対象になるのは、基本的に保険診療の自己負担分です。
そのため、
- 入院中の食事代
- 差額ベッド代
- 診断書などの文書料
- その他の保険外費用
などは、別に考える必要があります。
今回なら、例えば保険診療の自己負担限度額が61,500円までになったとしても、
食事代などが別途かかります。
「高額療養費があるから、入院費は61,500円だけ」
と考えてしまうと、あとで「あれ?」となるかもしれません。
今回調べて分かったこと
今回、母の手術をきっかけに高額療養費について調べてみました。
「まねのーと」自身、FP3級の勉強をしていたので、制度についてはある程度知っているつもりでした。
でも、実際に家族が手術するとなると、分からないことがたくさんあります。
特に、
「57,600円と61,500円の違い」
「一旦払ってから返金されるのか」
「マイナ保険証なら窓口負担を抑えられるのか」
「月をまたぐとどうなるのか」
「入院中の食事代はいくらなのか」
このあたりは、実際に調べてみて初めて理解できました。
2026年10月現在、今回の母のように「一般Ⅱ・2割負担」の場合、
外来+入院の月額自己負担限度額は61,500円です。
ただし、これはあくまで今回の母の区分を前提とした話です。
年齢だけで自己負担限度額が決まるわけではありません。
実際の限度額については、加入している後期高齢者医療の保険者や病院の窓口で確認することをおすすめします。
そして、
高額療養費=61,500円だけ払えば終わり
ではありません。
入院中の食事代など、別にかかる費用があります。
今回の手術は、10月30日が濃厚。
実際に手術を受けて、退院したあと、
「結局、医療費はいくらかかったのか?」
についても、実際の金額を記録して、このブログで続編を書いてみたいと思います。
家族の入院や手術を控えている方にとって、この記事が少しでも参考になればうれしいです。
💡 参考・公的機関リンクとご注意
- 制度・税制に関する公式情報最新の制度詳細や正確な要件につきましては、以下の公的機関サイトをご確認ください。
・厚生労働省 高額療養費制度の見直しについて (PDF)
・厚生労働省 高額療養費制度について
・厚生労働省 マイナンバーカードの健康保険証利用
・全国健康保険協会 高額な医療費を支払ったとき
・厚生労働省 保険医療課 関連通知・基準
【免責事項】
本記事は、運営者の実体験および学習記録を基に作成した個人の体験談・情報提供を目的としています。可能な限り正確な情報を掲載するよう努めておりますが、法律や税制の改正等により内容が変更される場合があります。
個別の具体的な手続きや判断につきましては、国税庁・管轄の税務署、または税理士・弁護士等の専門家や関係窓口へご相談ください。本記事の情報を利用することで生じた損害等について、当サイトは一切の責任を負いかねますのでご了承ください。
でわまた🖐️
50代からの資産形成ブログ参加中です!
応援クリックいただけると嬉しいです 👇

にほんブログ村
コメント