2025年の年末調整を自分で計算してみた|会社員の税金と控除を実例で解説
会社員の年末調整って、会社から渡された書類を書いて提出したら、あとは会社任せ……
という人も多いんちゃうかな?
「まねのーと」も以前は、そんな感じでした。
でも、FP3級の勉強をきっかけに、2025年分の年末調整を自分で計算してみることにしました。
結論から言うと、自分で計算してみて本当に良かった!
所得税がどのように決まるのか、生命保険料控除やiDeCoがどう関係するのか。実際の書類と数字を使って計算すると、税金の仕組みが少しずつ理解できました。
税理士YouTuberがよく言う「年末調整は会社員の節税イベント」という言葉も、なるほどなと思いました。
この記事では、50代会社員の僕が年末調整を自分で計算してみた経験をもとに、控除の仕組みから所得税の計算まで、順番に紹介します。
※この記事では2025年分の所得税について解説します。
そもそも年末調整って何?
年末調整とは、会社が毎月の給与などから源泉徴収した所得税と、その年に納めるべき所得税額を比較し、過不足を精算する手続きです。
毎月の給与から天引きされている所得税は、必ずしも年間の正確な税額と一致するわけではありません。
そこで、1年間の給与や各種控除を確認し、最終的な所得税額を計算します。
大まかな流れは次のとおりです。
1 源泉徴収済みの所得税との差額を精算する
2 年収から給与所得控除を差し引く
3 基礎控除や扶養控除などを差し引く
4 残った課税所得に税率を適用する
5 復興特別所得税などを含めて年税額を計算する
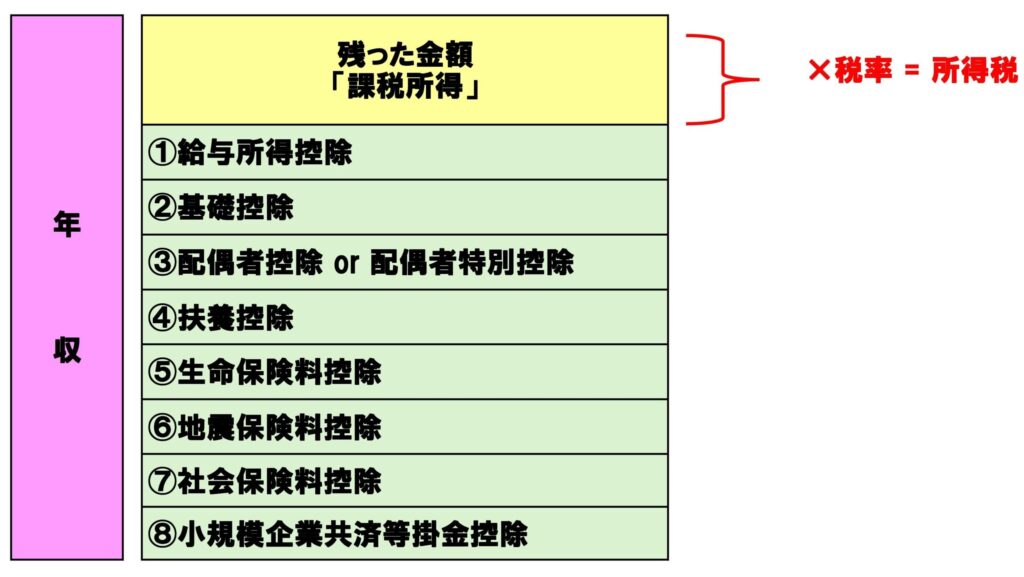
特に大切なのが、所得から差し引ける「控除」です。
控除によって課税所得が小さくなれば、所得税も少なくなる可能性があります。
会社員が知っておきたい主な控除
会社員の所得税を計算するときは、いくつもの控除が関係します。
主なものを整理してみました。
| 控除の種類 | どんなもの? |
|---|---|
| 給与所得控除 | 給与収入から差し引く、給与所得を計算するための控除 |
| 基礎控除 | 所得に応じて適用される控除 |
| 配偶者控除・配偶者特別控除 | 配偶者の所得などの要件を満たす場合の控除 |
| 扶養控除 | 所定の要件を満たす扶養親族がいる場合の控除 |
| 生命保険料控除 | 対象となる生命保険料などに応じた控除 |
| 地震保険料控除 | 対象となる地震保険料に応じた控除 |
| 社会保険料控除 | 支払った対象の社会保険料に関する控除 |
| 小規模企業共済等掛金控除 | iDeCoの掛金などに関する控除 |
このほか、所得金額調整控除や住宅ローン控除など、条件によって関係する制度もあります。
今回は、「まねのーと」の年末調整で関係した控除を中心に見ていきます。
① 扶養控除等申告書(マル扶)
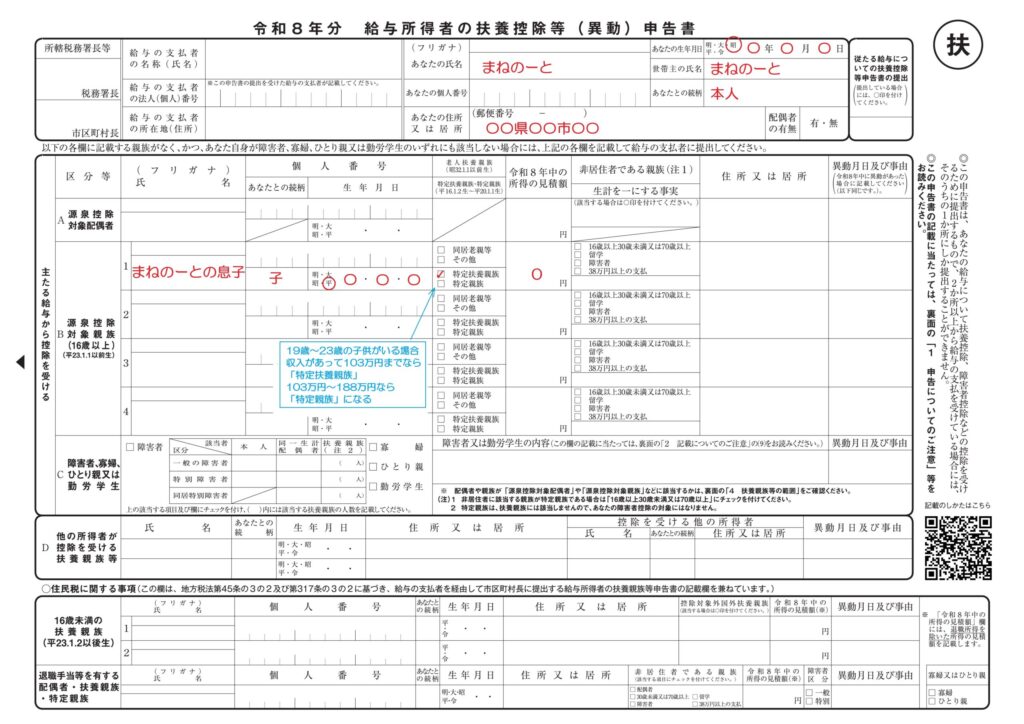
「まねのーと」の家族構成は、「まねのーと」・妻・娘・息子です。
当時、息子は20歳の学生でした。
扶養控除は、家族がいるから必ず受けられるというものではありません。
年齢や所得、生計を一にしているかなど、所定の条件を満たす必要があります。
19歳以上23歳未満の子どもは控除額が大きい
所得税の扶養控除では、年齢によって控除額が変わります。
一般の控除対象扶養親族は38万円、19歳以上23歳未満の特定扶養親族は63万円です。
大学生の子どもがいる家庭では、確認しておきたいポイントですね。
さらに、2025年分からは税制改正によって、扶養親族の所得要件が変更され、特定親族特別控除も新設されました。
給与収入だけの子どもの場合、ほかの要件も満たせば、次のような違いがあります。
- 給与収入123万円以下:扶養控除の対象となる場合がある
- 給与収入123万円超188万円以下:特定親族特別控除の対象となる場合がある
特定親族特別控除は、子どもの所得に応じて控除額が変わります。188万円以下なら全員が63万円の控除を受けられる、という意味ではありません。
アルバイト収入がある学生の子どもを扶養している場合は、2025年分のルールで確認することが大切です。
② 保険料控除申告書(マル保)
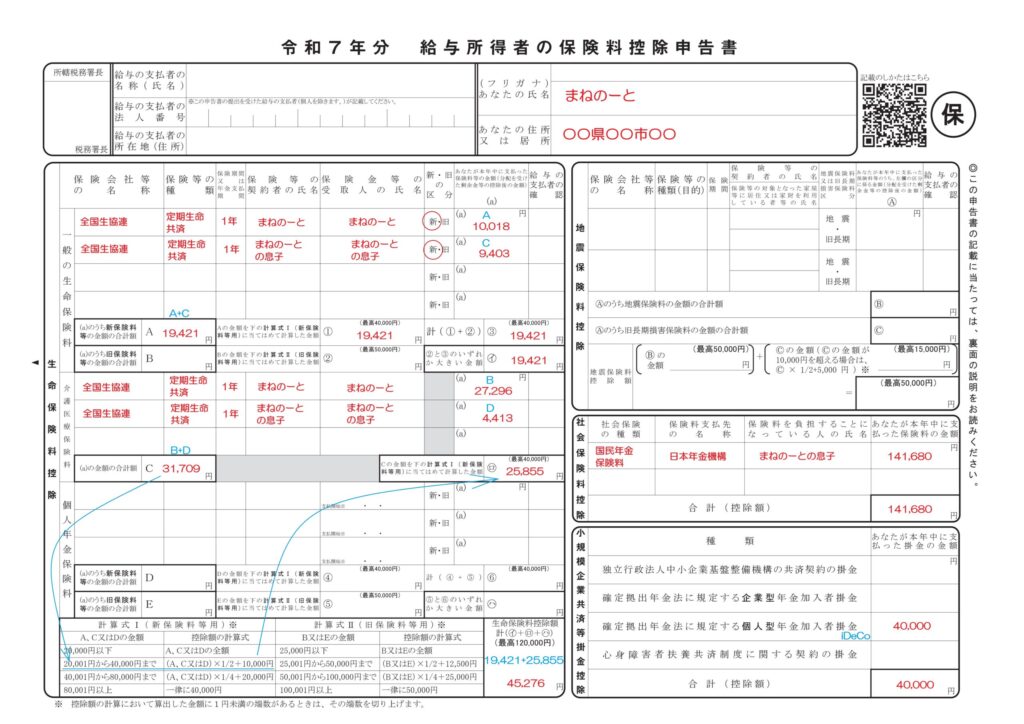
次は保険料控除です。
「まねのーと」が自分で計算してみて、少しややこしいと感じた部分でもあります。
生命保険料控除
生命保険料控除には、主に次の3種類があります。
- 一般生命保険料控除
- 介護医療保険料控除
- 個人年金保険料控除
新制度では、それぞれの所得税の控除限度額は原則4万円です。ただし、契約時期や適用される制度によって計算方法が異なります。
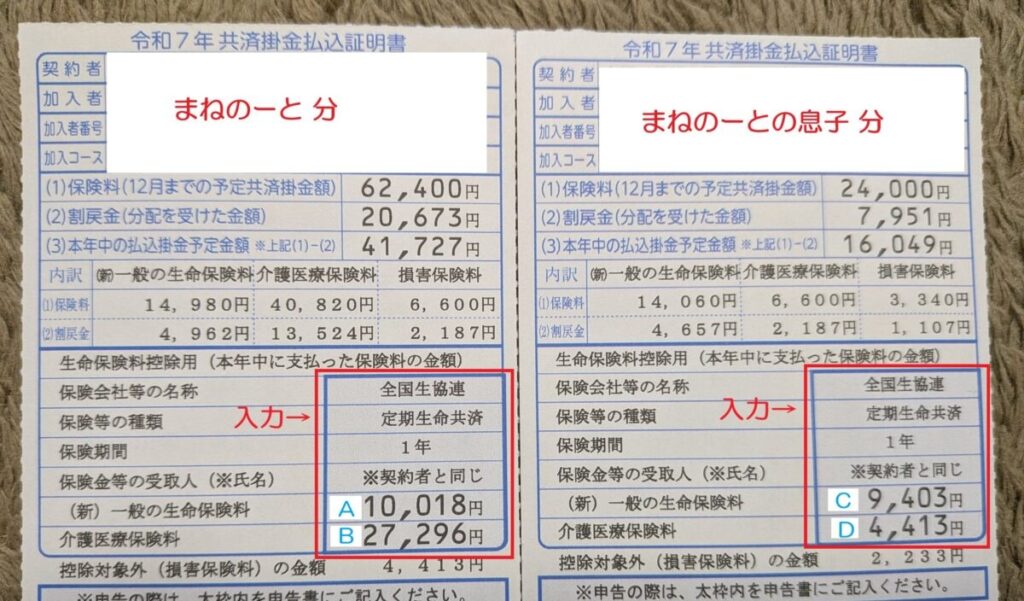
「まねのーと」の場合、保険料控除証明書を確認して計算した金額は次のとおりでした。
| 区分 | 控除額 |
|---|---|
| 一般生命保険料控除 | 19,421円 |
| 介護医療保険料控除 | 25,855円 |
| 合計 | 45,276円 |
※上記は「まねのーと」が記事作成時に計算した金額です。実際に適用できる控除額は、契約内容や計算方法を確認してください。
保険会社などから届く控除証明書を見ながら、必要な情報を申告書に転記します。
証明書のどこを見ればよいのかが分かると、手続きもしやすくなります。
社会保険料控除
社会保険料控除も、忘れずに確認したい控除です。
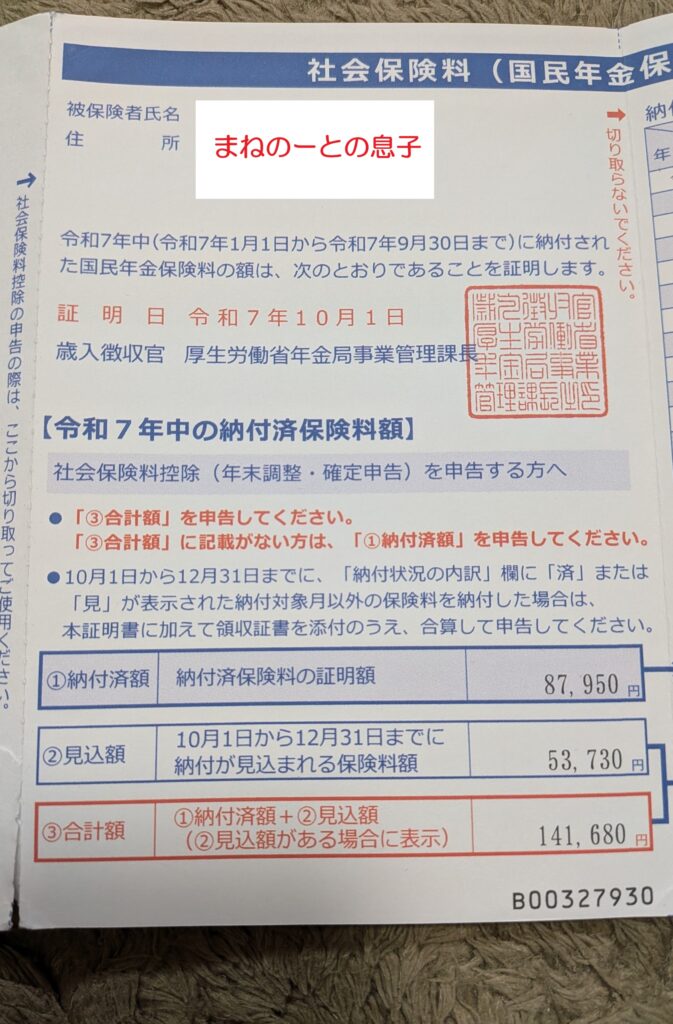
「まねのーと」の場合、息子の国民年金保険料を自分で支払っていました。
生計を一にする親族の社会保険料を自分が支払った場合、一定の条件のもとで、支払った金額を自分の社会保険料控除に含められます。
ポイントは、誰の保険料なのかだけでなく、誰が実際に支払ったのかということです。
国民年金保険料の控除証明書などを確認し、申告に必要な金額を整理しました。
iDeCo(小規模企業共済等掛金控除)
「まねのーと」はiDeCoにも加入しています。
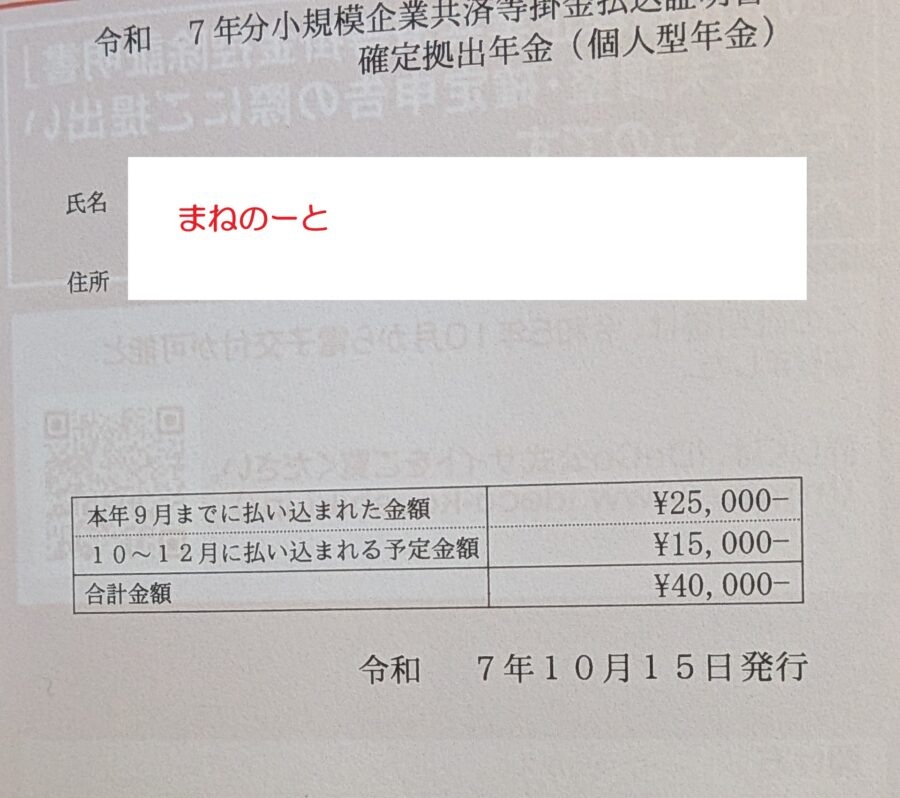
iDeCoの加入者が支払った掛金は、原則として全額が小規模企業共済等掛金控除の対象になります。
「まねのーと」の試算では、控除額は40,000円でした。
iDeCoは老後資金を準備する制度ですが、掛金が所得控除の対象になることも特徴のひとつです。
ただし、掛金の上限は加入区分などによって異なり、原則として60歳まで引き出せないなどの注意点もあります。
③ 基礎控除申告書などの確認
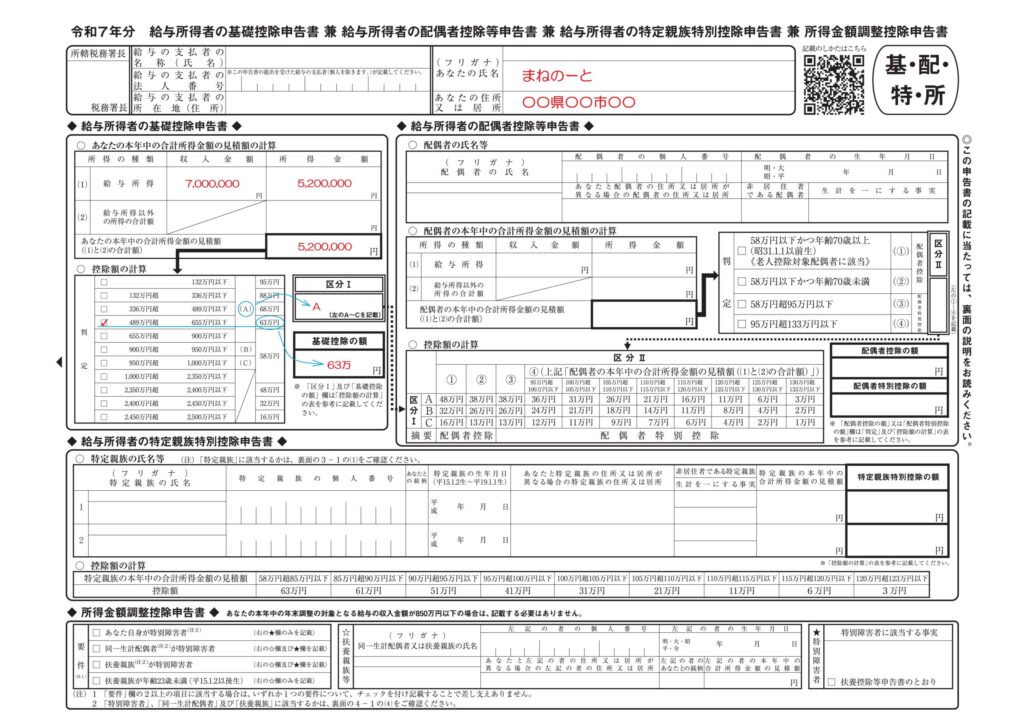
年末調整では、基礎控除申告書などを使って、自分の所得や適用される控除を確認します。
2025年分は税制改正によって基礎控除が見直されました。
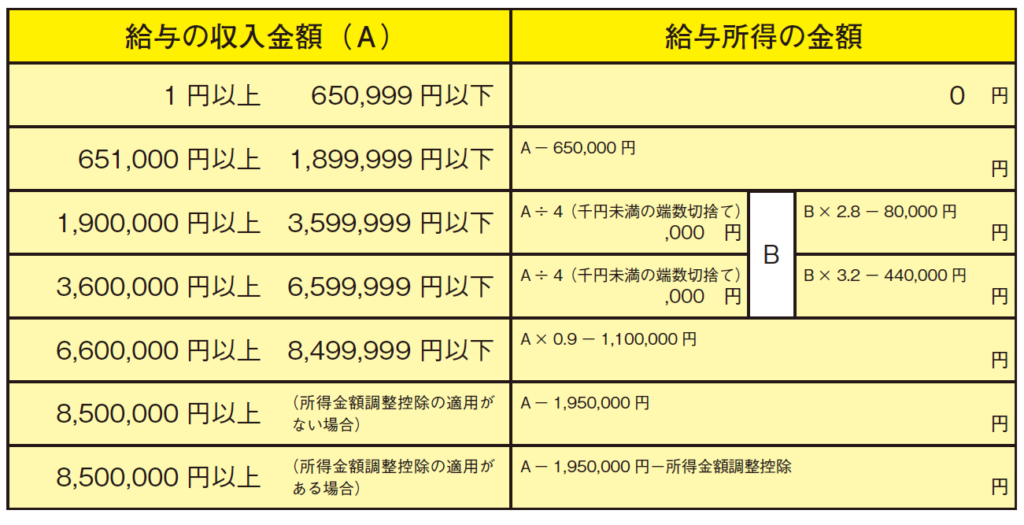
「まねのーと」の2025年の年収は、年収710万円。
給与所得控除を差し引くと、給与所得は529万円となります。
年末調整では、基礎控除申告書などを使って、自分の所得や適用される控除を確認します。
2025年分は税制改正によって基礎控除が見直されました。
「まねのーと」の2025年の年収は、年収710万円。
給与所得控除を差し引くと、給与所得は529万円となります。
この所得金額を前提とした2025年分の基礎控除は63万円です。
ここは以前の年末調整と同じ感覚で計算すると、間違いやすい部分です。
年末調整の書類を記入するときは、必ず対象年分の様式や控除額を確認しましょう。
実際に所得税を計算してみる
ここから、「まねのーと」が試算した数字を使って所得税を計算してみます。
まず、給与所得529万円から、各種控除を差し引きます。
| 項目 | 金額 |
|---|---|
| 給与所得 | 5,290,000円 |
| 基礎控除 | 630,000円 |
| 扶養控除 | 630,000円 |
| 生命保険料控除 | 45,276円 |
| 社会保険料控除 | 1,323,569円 |
| iDeCoの掛金控除 | 40,000円 |
| 課税所得(試算) | 2,621,155円 |
上記の控除額を差し引くと、課税所得は2,621,155円となります。
所得税の計算では、課税所得の1,000円未満を切り捨てて税率を適用します。
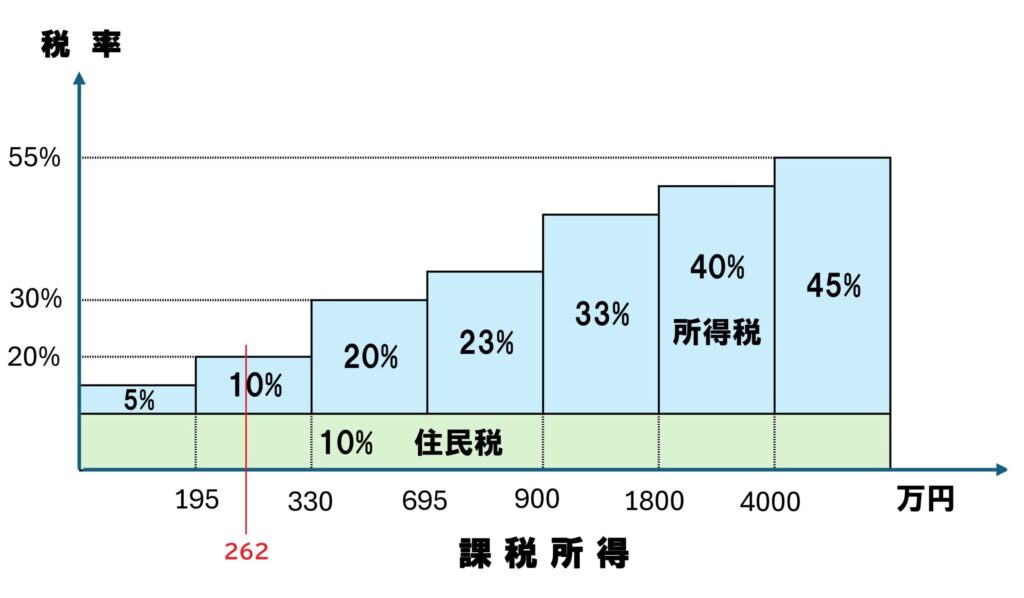
したがって、税率を適用する金額は2,621,000円です。
所得税はすべて同じ税率ではない
所得税は、課税所得の金額に応じて税率が上がる「超過累進課税」という仕組みです。
課税所得が195万円を超え330万円以下の場合、税率は10%、控除額は97,500円です。
そのため、今回の試算では次のように計算できます。
2,621,000円 × 10% − 97,500円
= 164,600円
この164,600円が、復興特別所得税を加える前の所得税額です。
復興特別所得税も忘れずに
所得税には、復興特別所得税も関係します。
復興特別所得税は、基準となる所得税額の2.1%です。
今回の試算では、
164,600円 × 2.1% = 3,456.6円
となります。
実際の年末調整では、復興特別所得税を含めた年税額を所定の方法で計算し、
源泉徴収済みの税額と精算します。
そのため、復興特別所得税を加える前の164,600円だけを、源泉徴収票の最終的な税額と比較しないように注意が必要です。
「まねのーと」も、数字をひとつずつ追いかけることで、所得税の計算の流れを理解できました。
自分で計算して分かったこと
今回、年末調整を自分で計算してみて感じたのは、税金の仕組みは、順番に整理すれば理解できるということです。
特に勉強になったのは、次の3点です。
- 控除によって課税所得が変わること
- 家族の国民年金保険料を支払った場合も、条件を満たせば控除の対象になること
- iDeCoの掛金が所得控除の対象になること
もちろん、会社員なら年末調整を会社に任せても問題ありません。
ただ、自分で計算してみると、会社から受け取る源泉徴収票の数字にも興味がわいてきます。
「この金額はどうやって決まったんやろ?」
そんな疑問を持つことが、お金の知識を深めるきっかけになると思いました。
まとめ:年末調整は仕組みを知るチャンス
今回は、2025年分の年末調整を自分で計算してみた経験を紹介しました。
年末調整は、会社員にとって毎年行う身近な手続きです。
でも、控除や税率の仕組みを知ると、単なる書類の提出ではなく、自分の税金を理解する機会になります。
特に、生命保険料控除、社会保険料控除、iDeCoなどは、日頃から確認しておきたいポイントです。
また、2025年分は基礎控除や扶養親族の所得要件などが改正されているため、前年までの知識だけで判断しないことも大切です。
「まねのーと」自身、FP3級の勉強をきっかけに税金について調べるようになりました。
知識が増えると、普段は会社任せにしている手続きにも新しい発見があります。
会社員にとって年末調整は、自分のお金と税金について考える年に一度のチャンス。
今年はぜひ、源泉徴収票や控除証明書を見ながら、税金の仕組みを確認してみてください。
知識が増えることも、立派な資産づくりの一歩やと思います。
また、自分で計算してみたシリーズとして、こちらの記事も参考にしてください。
でわまた🖐️
💡 参考・公的機関リンクとご注意
- 制度・税制に関する公式情報最新の制度詳細や正確な要件につきましては、以下の公的機関サイトをご確認ください。・[国税庁の令和7年分の年末調整特設ページ]
【免責事項】
本記事は、運営者の実体験および学習記録を基に作成した個人の体験談・情報提供を目的としています。可能な限り正確な情報を掲載するよう努めておりますが、法律や税制の改正等により内容が変更される場合があります。
個別の具体的な手続きや判断につきましては、国税庁・管轄の税務署、または税理士・弁護士等の専門家や関係窓口へご相談ください。本記事の情報を利用することで生じた損害等について、当サイトは一切の責任を負いかねますのでご了承ください。
50代からの資産形成ブログ参加中です!
応援クリックいただけると嬉しいです 👇

にほんブログ村
コメント