会社員向け|住民税通知書の見方と計算方法を実際の通知書でわかりやすく解説
どうも、「まねのーと」です😊
毎年6月ごろ、会社から給料と一緒に渡される「住民税の通知書」。
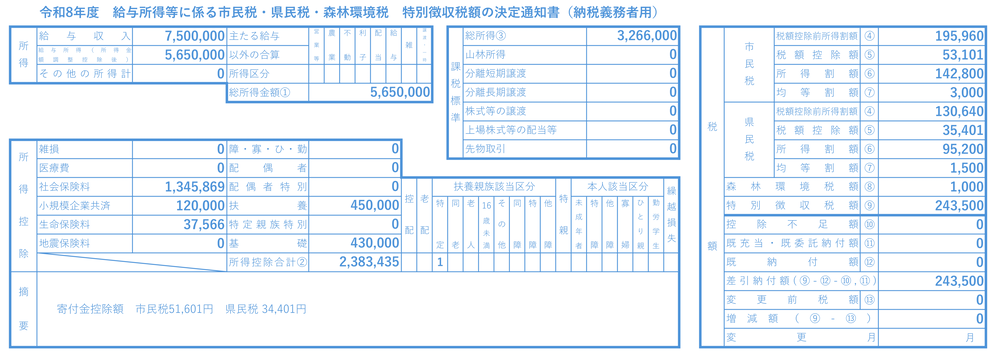
数字がたくさん並んでいて、正直、どこを見ればいいのかわからない……
という人も多いんちゃうかな?
「まねのーと」も以前は、通知書を受け取っても、毎月の給与から天引きされる金額を確認するくらいでした。
でも、FP3級の勉強をきっかけに、ふと思ったんです。
「この住民税、本当に計算が合っているんやろか?」
そこで今回は、実際に届いた住民税の通知書と源泉徴収票を見比べながら、自分で計算してみました。
「まねのーと」の前提条件は次のとおりです。
- 会社員で、給与以外の収入はなし
- iDeCoを利用
- ふるさと納税を利用(ワンストップ特例)
- 実際の住民税通知書を使って検証
住民税の通知書は、計算の流れさえわかれば、ひとつずつ確認できます。
この記事では、通知書の見方から、所得控除・ふるさと納税・最終的な税額まで、順番に解説します。
※この記事では、主に2026年度の住民税通知書を想定しています。
住民税は前年の所得をもとに計算されるため、対象年分や税制改正によって金額が変わる場合があります。
住民税のしくみ
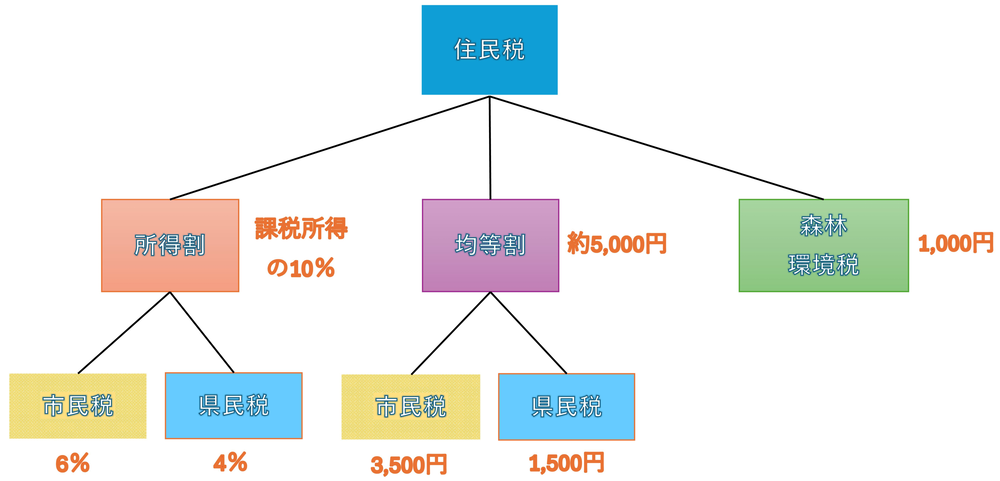
大きく分けると次の3つで構成されています。
| 種類 | 内容 |
|---|---|
| 所得割 | 前年の所得などをもとに計算される税金 |
| 均等割 | 所得割とは別に、一定の条件のもとで課税される税金 |
| 森林環境税 | 原則として年額1,000円の国税 |
所得割は、所得や控除をもとに計算されます。
一般的な所得割の税率は合計10%で、市民税6%、県民税4%に分かれています。政令指定都市では、市民税8%、道府県民税2%が基本です。
一方、均等割は一定額で、森林環境税も別に加算されます。
均等割の金額などは、自治体や年度によって異なる場合があります。
つまり、住民税は単純に「年収の10%」というわけではありません。
所得から控除を差し引き、税額控除を適用したうえで、均等割や森林環境税などを加えて計算します。
住民税の計算は4つのステップ
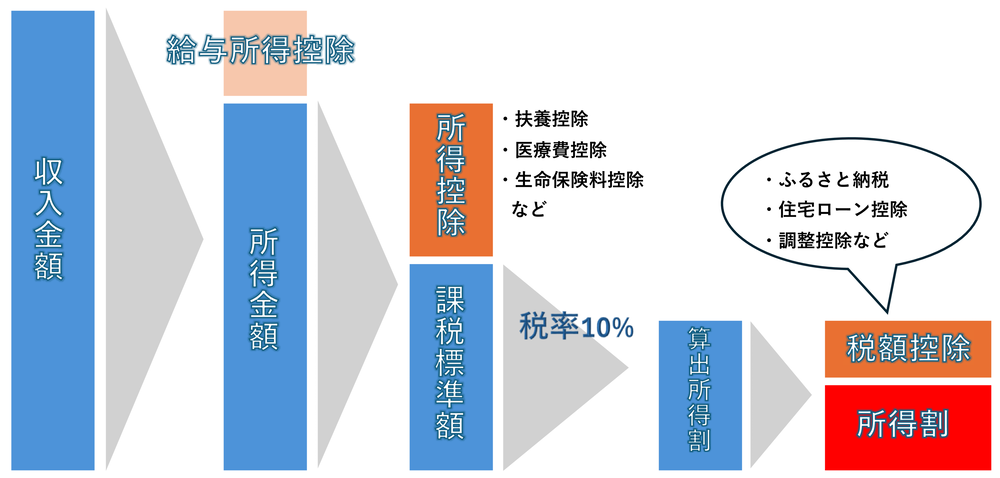
住民税の通知書を見るときは、次の順番で確認するとわかりやすいです。
- 所得金額:給与収入から給与所得控除などを差し引く
- 所得控除:社会保険料控除やiDeCoなどを差し引く
- 課税標準:所得金額から所得控除を差し引く
- 税額:所得割を計算し、税額控除などを反映する
この流れを頭に入れておくだけでも、通知書の見方が変わってきます。
それでは、実際の項目を見ていきましょう。
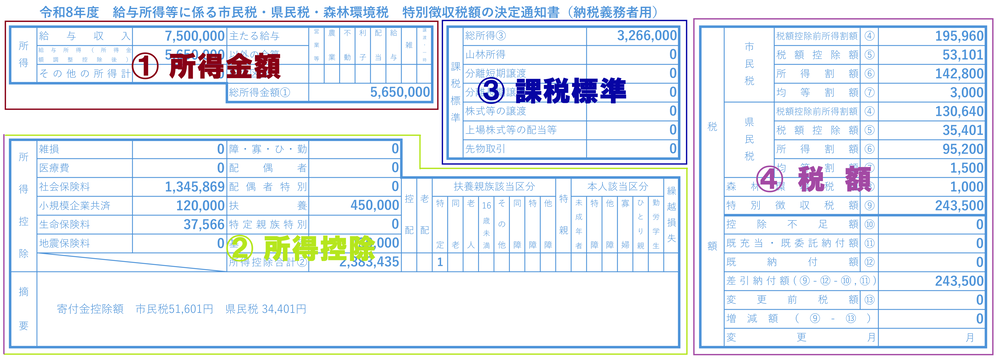
① 所得金額の欄を確認する
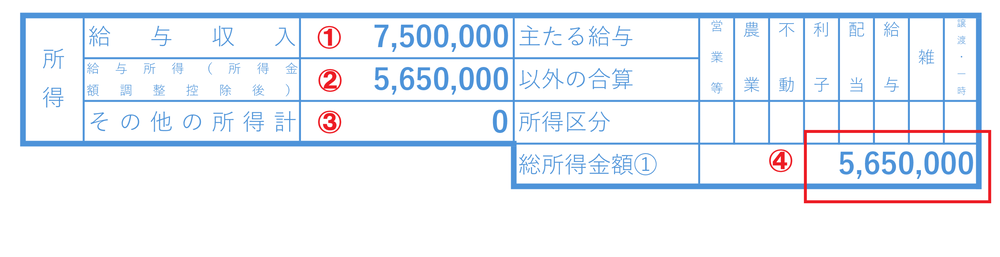
最初に確認するのは「所得金額」の欄です。
ここには、前年の給与収入や、給与所得控除を差し引いた後の金額などが表示されています。
給与収入①
給与収入は、会社から受け取った年間の給与や賞与などの合計です。
源泉徴収票の「支払金額」と見比べてみましょう。
給与所得②
給与所得は、給与収入から給与所得控除を差し引いた金額です。
例えば、給与収入が700万円だったとしても、700万円すべてが所得として扱われるわけではありません。
給与所得控除を差し引いて、給与所得を計算します。
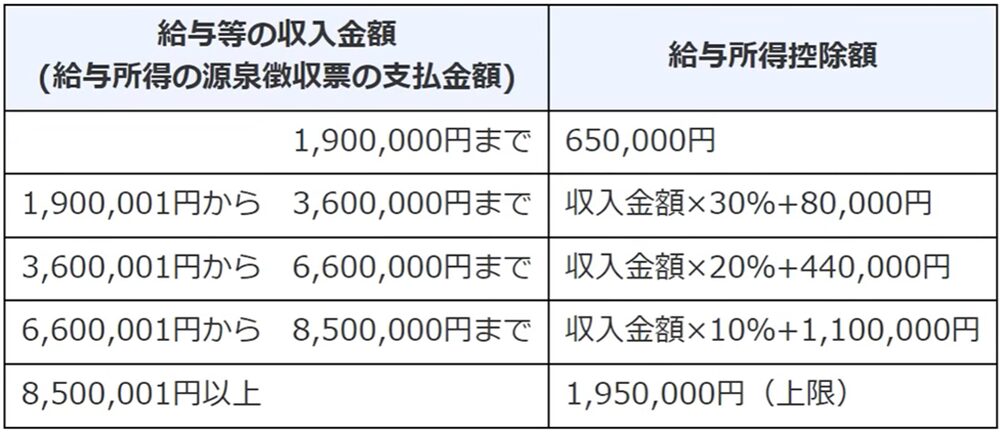
給与所得控除の金額は給与収入などによって異なるため、対象年分の計算方法を確認しましょう。
その他の所得③
給与以外に事業所得や雑所得などがある場合は、該当する所得が反映されます。
給与以外の所得がない場合でも、通知書の様式によって表示方法が異なることがあります。
総所得金額④
給与所得など、対象となる所得を合計した金額です。
この後の所得控除や課税標準の計算につながるので、源泉徴収票と照らし合わせて確認してみましょう。
② 所得控除の欄を確認する
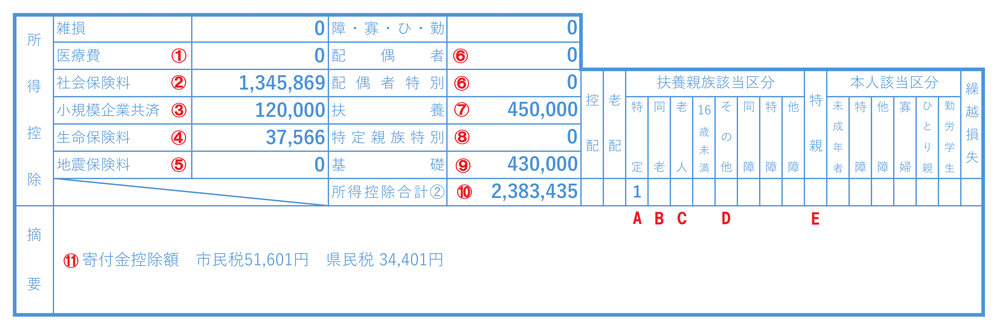
次は「所得控除」の欄です。
所得控除とは、一定の条件を満たした場合に、所得から差し引ける金額のことです。
「まねのーと」が特に確認したのは、社会保険料控除、iDeCo、扶養控除などでした。
社会保険料控除②
健康保険料や厚生年金保険料など、対象となる社会保険料を支払った場合に適用される控除です。
会社員の場合は、源泉徴収票の「社会保険料等の金額」と見比べてみましょう。
ただし、住民税の通知書と源泉徴収票では、対象となる所得の年分や表示の仕方に注意が必要です。
小規模企業共済等掛金控除③
ここは、iDeCoを利用している人に確認してほしい項目です。
通知書には「iDeCo」と直接書かれているわけではなく、「小規模企業共済等掛金控除」という名称で表示されます。
iDeCoの掛金は、一定の条件のもとで所得控除の対象になります。
源泉徴収票の「小規模企業共済等掛金の金額」と見比べて、申告した掛金が反映されているか確認しましょう。
生命保険料控除・地震保険料控除④⑤
生命保険料控除や地震保険料控除も、所得控除のひとつです。
注意したいのは、所得税と住民税では控除額の計算方法や限度額が異なることです。
そのため、所得税の年末調整で確認した控除額と、住民税の通知書に記載された金額が一致しない場合があります。
扶養控除⑦
扶養親族がいる場合は、要件を満たすと扶養控除を受けられます。
住民税の主な控除額は、次のとおりです。
| 扶養親族の区分 | 住民税の控除額 |
|---|---|
| 一般の扶養親族 | 33万円 |
| 特定扶養親族(19歳以上23歳未満) | 45万円 |
| 老人扶養親族(同居老親等以外) | 38万円 |
| 老人扶養親族(同居老親等) | 45万円 |
年齢は原則として前年の12月31日時点で判定します。また、所得要件などの条件もあります。
2025年中の所得をもとに計算する2026年度の住民税では、扶養親族の所得要件の見直しや「特定親族特別控除」の新設も関係します。
19歳以上23歳未満の子どもにアルバイト収入がある場合などは、従来の扶養控除だけで判断せず、対象年度のルールを確認してください。
基礎控除⑨
基礎控除は、一定の所得要件のもとで適用される控除です。
住民税の基礎控除は、所得税の基礎控除とは金額が異なります。
住民税では、合計所得金額が2,400万円以下の場合、原則として43万円です。
所得控除の合計⑩
各控除を合計した金額が「所得控除合計」です。
通知書では、この金額が次の課税標準を計算する際に使われます。
ふるさと納税をした人は、ここも確認!⑪
ふるさと納税を利用した人は、通知書の税額欄や摘要欄なども確認しましょう。
通知書の様式によって、寄附金税額控除の表示場所は異なります。
「まねのーと」の場合は、前年に88,000円のふるさと納税をしました。
自己負担額2,000円を除くと、控除の目安は86,000円です。
ただし、住民税の通知書に表示される寄附金税額控除だけで、必ず86,000円と一致するとは限りません。
ワンストップ特例を利用した場合は、住民税から控除される仕組みになっています。一方、確定申告をした場合は、所得税側にも控除が反映されます。
また、控除の上限や他の条件によっても結果が変わります。
そのため、市民税と県民税の寄附金税額控除を確認し、必要に応じて自治体の案内も見ながら合計額を確認するのがおすすめです。
「まねのーと」の通知書では、寄附金税額控除として市民税51,601円、県民税34,401円が表示されていました。
合計すると86,002円です。
ただし、この数字には端数処理などが関係する可能性もあるため、寄附額との差だけで計算ミスと決めつけず、通知書の内訳を確認することが大切です。
③ 課税標準を計算する
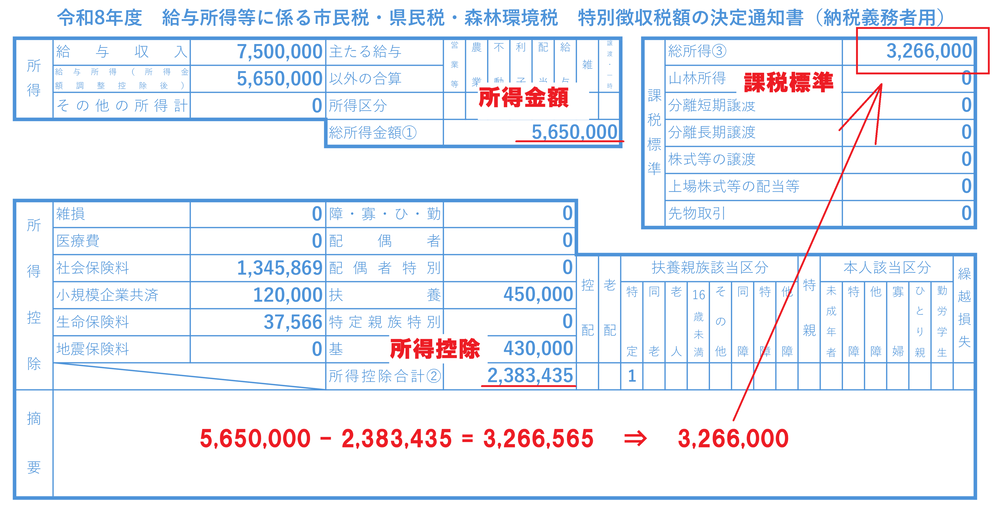
次は「課税標準」です。
基本的な考え方は、次のとおりです。
所得金額 − 所得控除 = 課税標準のもとになる金額
「まねのーと」の通知書では、次の金額になっていました。
| 項目 | 金額 |
|---|---|
| 所得金額 | 5,650,000円 |
| 所得控除合計 | 2,383,435円 |
| 差し引き | 3,266,565円 |
計算すると、
5,650,000円 − 2,383,435円
= 3,266,565円
となります。
住民税の課税標準は、原則として1,000円未満を切り捨てて計算するため、
課税標準は3,266,000円
となります。
ここまで計算できれば、所得割を求める準備ができました。
④ 税額の欄を確認する
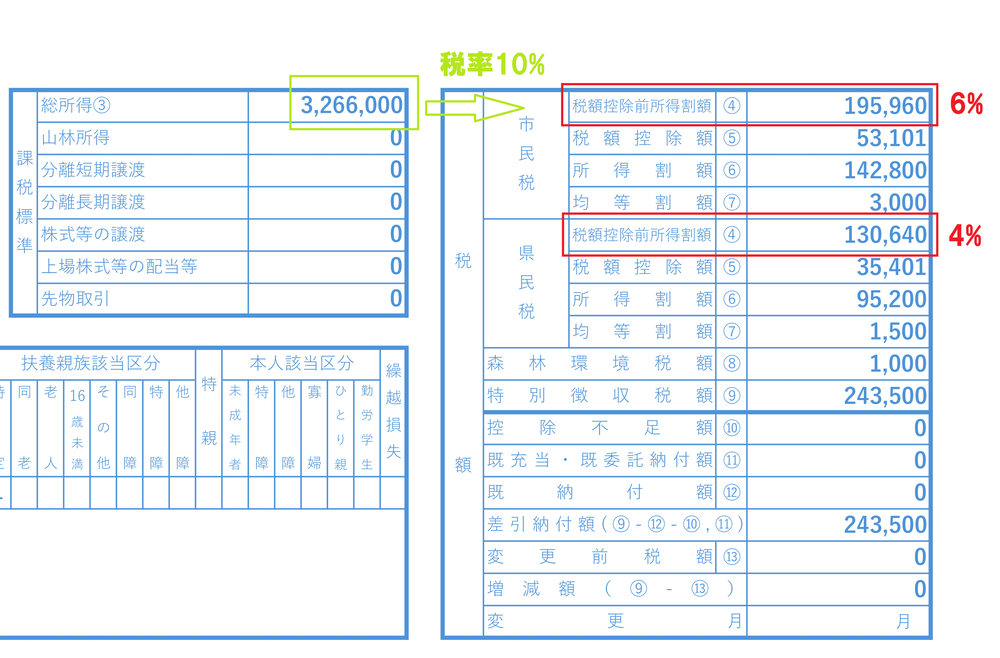
いよいよ税額の欄です。
まず、課税標準に税率を掛けて、税額控除を適用する前の所得割を計算します。
「まねのーと」の場合、課税標準は3,266,000円でした。
市民税の税率6%で計算すると、
3,266,000円 × 6%
= 195,960円
県民税の税率4%で計算すると、
3,266,000円 × 4%
= 130,640円
となります。
この金額から、調整控除や寄附金税額控除などの税額控除が差し引かれます。
税額控除を差し引く
「まねのーと」の通知書では、次のように表示されていました。
| 項目 | 市民税 | 県民税 |
|---|---|---|
| 税額控除前の所得割 | 195,960円 | 130,640円 |
| 税額控除 | 53,101円 | 35,401円 |
| 差し引き後 | 142,859円 | 95,239円 |
※上記は通知書に記載された数字を使った計算例です。実際の税額控除の内訳や端数処理は、通知書や自治体の案内を確認してください。
「まねのーと」の場合、税額控除には、ふるさと納税に関係する控除や調整控除などが含まれていました。
調整控除は、所得税と住民税の人的控除額の差などを調整するための制度です。誰でも必ず同じ金額になるわけではありません。
所得割の金額を確認する
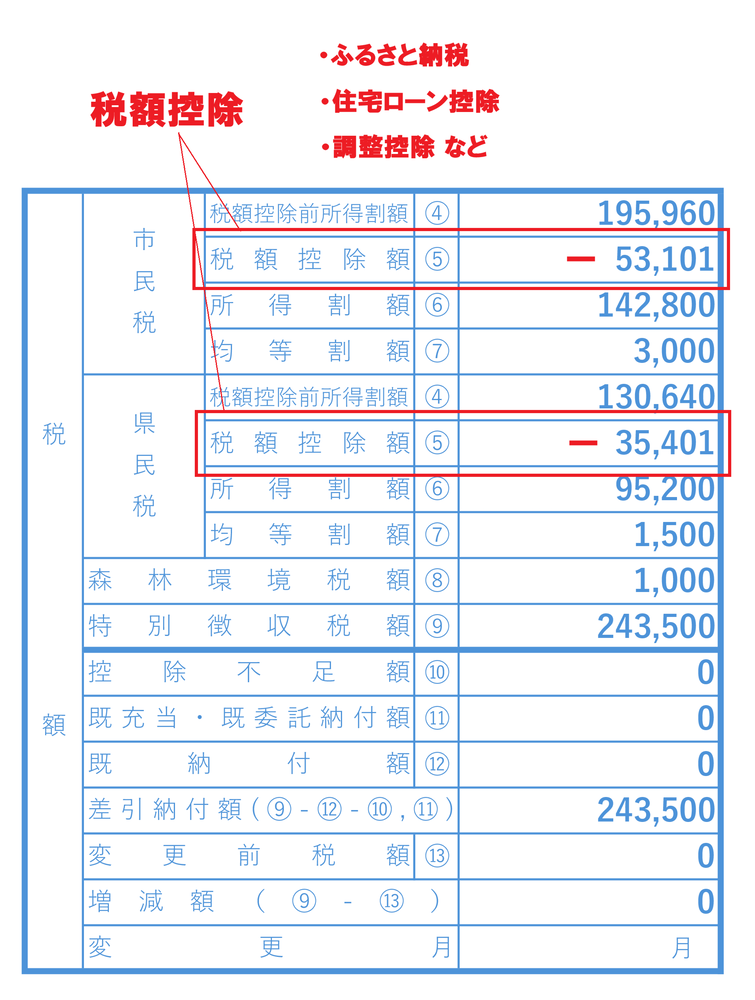
通知書では、所得割について100円未満を切り捨てた金額が表示されていました。
市民税は、
195,960円 − 53,101円
= 142,859円
100円未満を切り捨てて、142,800円。
県民税は、
130,640円 − 35,401円
= 95,239円
100円未満を切り捨てて、95,200円。
合計すると、
142,800円 + 95,200円
= 238,000円
となります。
均等割と森林環境税を加える
住民税の年税額は、所得割だけではありません。
「まねのーと」の自治体では、均等割が市民税3,000円、県民税1,500円でした。
さらに、森林環境税1,000円が加わります。
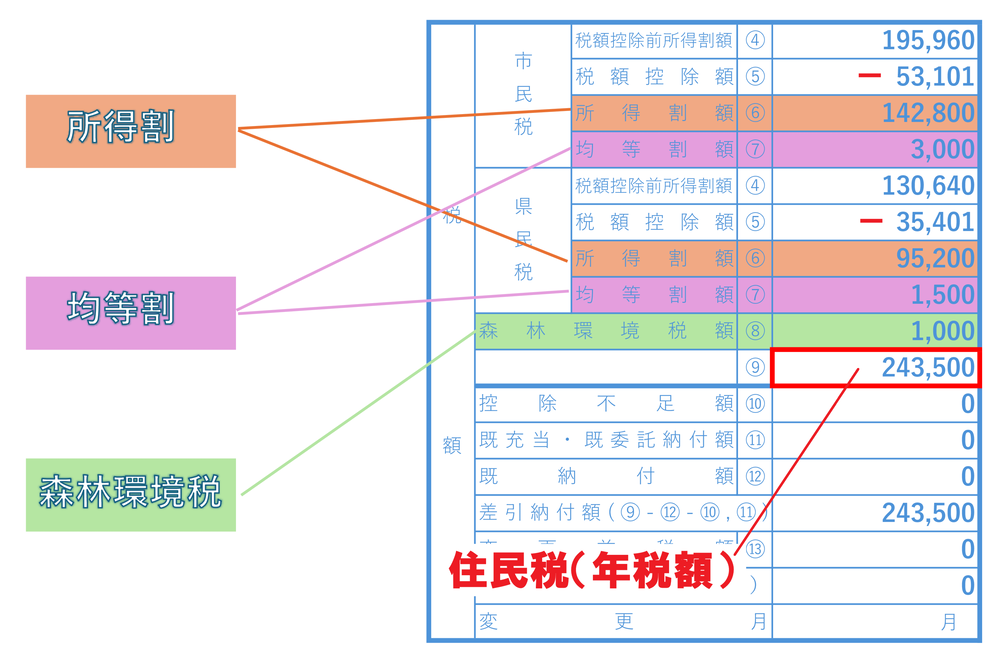
これが、「まねのーと」の通知書をもとに計算した1年間の税額です。
給与からの特別徴収では、原則として6月から翌年5月までの12か月に分けて天引きされます。
月々の金額は端数処理などの関係で完全に同じにならないこともあります。
まとめ:住民税の通知書は自分で確認できる
住民税の通知書は、数字が多くて難しそうに見えます。
でも、順番に確認すると、計算の流れが見えてきます。
- 所得金額を確認する
- 所得控除を確認する
- 課税標準を確認する
- 所得割から税額控除を差し引く
- 均等割と森林環境税などを加える
源泉徴収票と見比べることで、社会保険料やiDeCo、扶養控除などが反映されているか確認するきっかけにもなります。
ふるさと納税をした人は、寄附金税額控除の表示場所や内訳もチェックしてみましょう。
「まねのーと」も今回、通知書を見ながら実際に計算してみて、住民税がどのように決まるのか、あらためて勉強になりました。
毎年なんとなく受け取って終わりにするのではなく、一度は自分の通知書を確認してみるのもおすすめです。
お金の仕組みを理解することも、家計管理の大切な一歩やと思います😊
よくある質問(FAQ)
Q1. 住民税はいつからいつまで払うの?
住民税は、原則として前年1月から12月までの所得をもとに計算されます。
会社員の場合、給与から天引きされる特別徴収では、通常6月から翌年5月までの12か月で納めます。
例えば、2025年中の所得をもとに計算した住民税は、原則として2026年6月から2027年5月まで天引きされます。
Q2. 源泉徴収票と住民税通知書の金額が違うのはなぜ?
所得税と住民税では、控除額や計算方法が異なるためです。
例えば、基礎控除、生命保険料控除、扶養控除などは、所得税と住民税で金額が異なる場合があります。
また、課税標準や税額の端数処理もあるため、源泉徴収票と通知書の金額がすべて一致するわけではありません。
Q3. ふるさと納税の金額はどこを見ればいい?
通知書の摘要欄や税額控除の欄などを確認します。表示場所や内訳は自治体や通知書の様式によって異なります。
ワンストップ特例を利用した場合は、原則として住民税から控除されます。
ただし、寄附額から2,000円を差し引いた金額と、通知書に表示された税額控除が必ず一致するとは限りません。控除上限や他の条件も確認しましょう。
Q4. iDeCoの掛金はどこに表示される?
住民税通知書では、通常「小規模企業共済等掛金控除」という項目で確認できます。
源泉徴収票にも同じ名称の欄があります。掛金の申告内容と見比べるときの参考になります。
関連記事
💡 参考・公的機関リンクとご注意
住民税の計算方法や控除額について詳しく知りたい方は、公式サイトも参考になります。(大阪府)
また、ふるさと納税の控除やiDeCoの所得控除については、次の公式サイトで確認できます。
【免責事項】
本記事は、運営者の実体験および学習記録を基に作成した個人の体験談・情報提供を目的としています。可能な限り正確な情報を掲載するよう努めておりますが、法律や税制の改正等により内容が変更される場合があります。
個別の具体的な手続きや判断につきましては、国税庁・管轄の税務署、または税理士・弁護士等の専門家や関係窓口へご相談ください。本記事の情報を利用することで生じた損害等について、当サイトは一切の責任を負いかねますのでご了承ください。
でわまた🖐️
50代からの資産形成ブログ参加中です!
応援クリックいただけると嬉しいです 👇

にほんブログ村
コメント