【実例シミュレーション】住宅ローンの金利が0.25%上がるとどうなる?50代会社員が65歳時点の残高を試算
どうも、「まねのーと」です😊
最近、住宅ローンの返済予定表を見ていて、気になることがありました。
「まねのーと」が借りている住宅ローンは変動金利型です。
これまでの適用金利は1.425%でしたが、金利の見直しによって現在は「1.675%」になっています。
つまり、0.25%の金利上昇です。
「金利が0.25%上がったら、毎月の返済額も増えるんやろな」
と思っていたんですが、実際には毎月の返済額は変わりませんでした。
では、金利が上がったことで、いったい何が変わったのでしょうか?
今回は、50代会社員である僕自身の住宅ローンを使って、
- 金利が0.25%上がるとどうなる?
- 毎月の返済額は増える?
- 利息はいくら増える?
- 元金の減り方はどうなる?
- さらに1.925%まで上がったら?
- 65歳時点の住宅ローン残高はいくらになる?
についてシミュレーションしてみます。
※この記事のシミュレーションは、一定の条件を設定した試算です。実際の住宅ローンでは、契約内容や金利の見直し時期、返済額の見直しルールなどによって結果が異なります。
【結論】住宅ローンの金利が0.25%上がっても「毎月の返済額」が変わらない理由
先に結論です。
住宅ローンの金利が0.25%上がると、毎月の返済額がすぐに増えるとは限りません。
「まねのーと」の場合、金利は
1.425% → 1.675%
と0.25%上がりました。
それでも毎月の返済額は80,814円のままでした。
ただし、返済額の中身を見ると変化しています。
金利上昇によって利息が増え、その分だけ元金の減り方が遅くなっていました。
これが今回、実際に返済予定表を見て分かったことです。
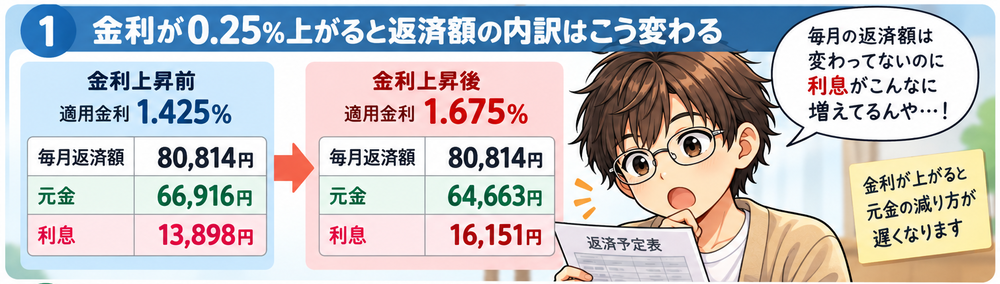
【内訳比較】金利上昇(1.425%→1.675%)で利息と元金の減り方はどう変わった?
| 金利上昇前 | 金利上昇後 | |
|---|---|---|
| 適用金利 | 1.425% | 1.675% |
| 毎月返済額 | 80,814円 | 80,814円 |
| 元金 | 66,916円 | 64,663円 |
| 利息 | 13,898円 | 16,151円 |
毎月の返済額は変わっていません。
ところが、
利息は13,898円→16,151円
と、2,253円増えています。
その結果、
元金は66,916円→64,663円
となり、2,253円少なくなっています。
つまり、
金利が上がると、毎月の返済額が同じでも元金の減り方が遅くなる
ということです。
変動金利では、金利の見直しと返済額の見直しが同じタイミングとは限りません。
住宅金融支援機構の調査でも、変動型住宅ローンでは「5年・125%ルール」を採用する金融機関が多い一方、返済額を適用金利に合わせて見直すタイプもあります。
そのため、自分の住宅ローンにどんなルールが設定されているかを確認することが大切です。
※「5年ルール」とは、変動金利が上昇しても5年間は毎月の返済額を一定に据え置く仕組みです。ただし返済額が据え置かれていても、内訳の利息割合が増えるため、その分だけ元金の減りが遅くなります。
日銀の利上げで住宅ローン金利も上昇
2026年は、日本銀行が金融政策を変更しています。
2026年6月の金融政策決定会合では、短期政策金利の誘導目標を1.0%程度へ引き上げました。さらに9月18日にも金融政策の変更(1.25%程度へ引き上げ)が公表されています。
こうした金融環境の変化は、変動金利型住宅ローンの金利にも影響することがあります。
「まねのーと」自身の住宅ローンも、
1.425% → 1.675%
と0.25%上昇しました。
もちろん、日銀の政策金利が0.25%上がったからといって、すべての住宅ローン金利が同じ幅で上がるわけではありません。
住宅ローンにはそれぞれ、
- 基準金利
- 優遇金利
- 金利の見直し時期
- 返済額の見直しルール
などがあります。
なので、ニュースだけを見るのではなく、自分の返済予定表を見ることが大事やなと感じました。
【65歳時点の残高比較】金利1.925%へ再上昇した場合のシミュレーション(187万円)
ここからが今回の本題です。
現在の「まねのーと」の適用金利は2027年2月までは1.675%
そこで、
「2027年3月から、さらに0.25%上がったら?」
と仮定して計算してみました。
すると、
1.675% → 1.925%
になります。
シミュレーションの条件
今回は、次の条件で計算しています。
- 2026年9月返済後の残高:11,571,093円
- 2026年9月~2027年2月:年1.675%
- 2027年3月以降:年1.925%
- 毎月返済額:80,814円
- 65歳になる2038年4月まで
- 2026年9月返済後から65歳まで:139回返済
- ボーナス返済なし
なお、金利上昇による影響を比較するため、今回の計算では毎月の返済額80,814円がそのまま続くと仮定しています。
実際には、住宅ローンの契約によって返済額が見直される場合があります。
1.675%のままなら65歳時点の残高は?
まず比較するため、
「1.675%の金利が2038年4月まで続いた」
と仮定します。
この場合、65歳時点の住宅ローン残高は、
約166万円
となりました。
毎月80,814円を返済していても、65歳時点ではまだ住宅ローンが残っています。
50代になると、
「65歳までに住宅ローンを終わらせられるかな?」
と考えることも増えてきます。
「まねのーと」自身も、今回あらためて残高を計算してみて、思っていたより残るんやなと感じました。
1.925%まで上がったら65歳時点で約187万円
では、2027年3月から金利が1.925%になった場合です。
2026年9月から2027年2月までは1.675%。
その後、1.925%が続くと仮定します。
この場合、65歳時点の住宅ローン残高は、
約187万円
となりました。
1.675%がそのまま続いた場合は約166万円なので、
約21万円多く残る
計算です。
| 金利シナリオ | 65歳時点の残高 |
|---|---|
| 1.675%が継続 | 約166万円 |
| 2027年3月から1.925% | 約187万円 |
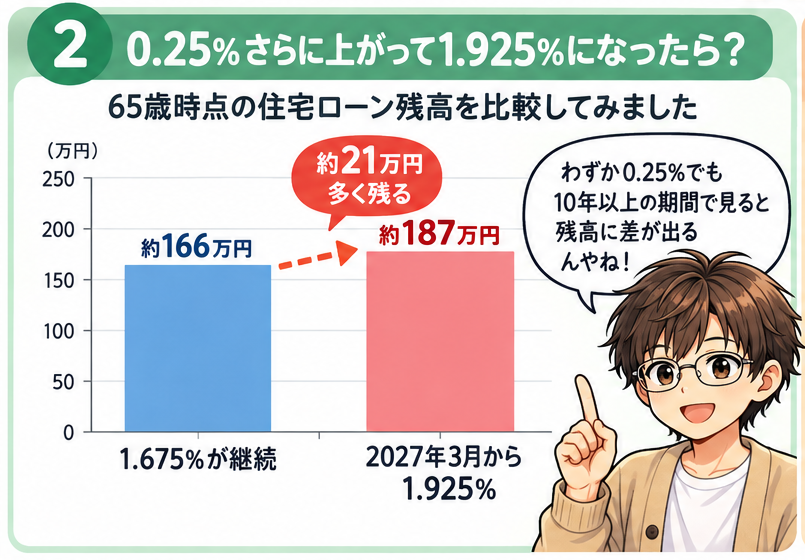
わずか0.25%の差でも、10年以上の期間で見ると約21万円の差になりました。
これを見ると、
「0.25%くらいなら大したことない」
とは、一概には言えません。
金利が2.5%、3%まで上がったら?
さらに参考として、
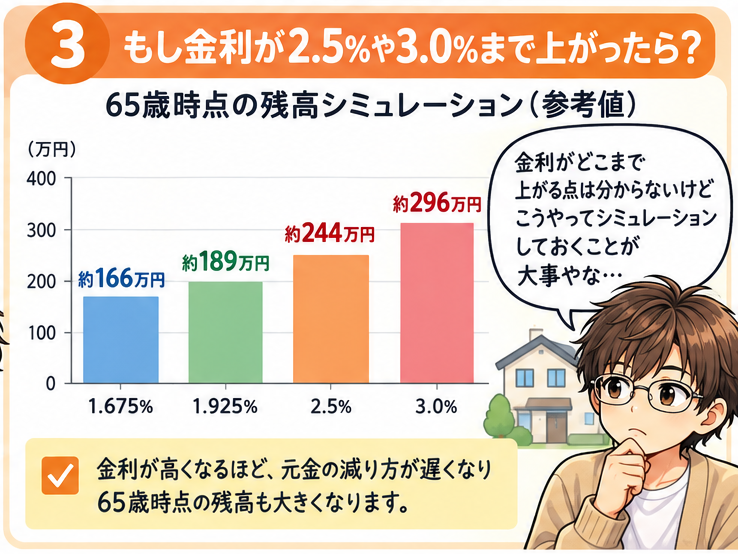
「もし金利が2.5%や3.0%になったら?」
というケースも計算してみました。
これは将来の金利を予想しているわけではありません。
あくまで、
「2026年9月返済後から、その金利が続いたら」
という単純なシミュレーションです。
| 想定金利 | 65歳時点の残高 |
|---|---|
| 1.675% | 約166万円 |
| 1.925% | 約189万円 |
| 2.5% | 約244万円 |
| 3.0% | 約296万円 |
※1.925%を2027年3月から適用するケースだけは、2026年9月~2027年2月を1.675%として計算しています。
金利が高くなるほど、毎月の返済額のうち利息に回る割合が大きくなります。
その結果、元金の減り方が遅くなり、65歳時点の残高も増えるという結果になりました。
50代は「毎月の返済額」だけでなく残高を見る
今回、「まねのーと」が一番感じたのはここです。
住宅ローンを毎月返済していると、
「毎月8万円払っている」
ということだけを見てしまいがちです。
でも、金利が上がると、その8万円の中身が変わります。
たとえば「まねのーと」の場合、
金利1.425%
では、
- 元金:約66,916円
- 利息:約13,898円
でした。
それが、
金利1.675%
になると、
- 元金:約64,663円
- 利息:約16,151円
になりました。
毎月の支払額は同じでも、
元金に充てられる金額が減っています。
50代になると、住宅ローンの「残り期間」も重要です。
特に、
- 65歳まであと何年あるか
- 65歳時点で残高はいくらか
- 金利がさらに上がったらどうなるか
- 老後資金とのバランスはどうか
を一度確認しておくと、家計の見通しを立てやすくなります。
住宅ローンの金利上昇については、住宅金融支援機構の調査でも、利用者が「返済額がどれくらい増えるか」という点に不安を感じていることが示されています。
金利が上がったら繰上げ返済したほうがいい?
ここは人によって答えが変わるところやと思います。
「まねのーと」自身は、今のところ、
「金利が上がったから、すぐに繰上げ返済しよう」
とは考えていません。
理由は、住宅ローンだけでなく、家計全体で考えたいからです。
繰上げ返済をすれば、住宅ローンの利息負担を減らせます。
一方で、繰上げ返済に使ったお金は手元からなくなります。
「まねのーと」の場合はNISAなどの資産形成も続けているので、
「住宅ローンを早く減らすこと」と「手元のお金を残すこと」
のバランスを考えたいと思っています。
もちろん、今後さらに金利が上昇したり、家計の状況が変わったりすれば、考え方を変える可能性もあります。
大事なのは、
「金利が上がったから繰上げ返済する」
とすぐ決めるのではなく、
- 住宅ローン残高
- 金利
- 手元資金
- 投資資産
- 老後資金
- 毎月の家計
をまとめて考えることやと思います。
まとめ|住宅ローンの金利0.25%上昇は小さくない
今回は、自身の住宅ローンを使って、
「住宅ローンの金利が0.25%上がるとどうなる?」
を計算してみました。
「まねのーと」の場合は、
1.425% → 1.675%
と0.25%上昇しました。
それでも毎月の返済額は80,814円のまま。
ただし、内訳を見ると、
利息が増えて、元金の減り方が遅くなっていました。
さらに、
2027年3月から1.925%
になったと仮定すると、65歳時点の住宅ローン残高は約187万円。
1.675%が続いた場合の約166万円と比べて、
約21万円多く残る
結果になりました。
さらに2.5%、3.0%まで上昇したケースでは、65歳時点の残高は約244万円、約296万円となりました。
もちろん、これはあくまで一定条件で計算したシミュレーションです。
将来の金利を予想したものでもありません。
今回、自分の住宅ローンを実際に計算してみて感じたのは、
金利が上がったときは「毎月いくら払うか」だけでなく、「元金がどれだけ減っているか」を見ることも大切
ということです。
「まねのーと」も50代になり、住宅ローンの残り期間を意識するようになりました。
これから金利がどう動くのかは分かりません。
だからこそ、自分の住宅ローンが金利上昇によってどう変化するのかを知っておき、家計全体を見ながら考えていきたいと思います。
「うちの住宅ローンは、金利が0.25%上がったらどうなるんやろ?」
と思ったら、まずは一度、返済予定表を確認してみるのがおすすめです。
関連記事
・バランスシートの作り方
💡 参考・公的機関リンクとご注意
- 住宅ローンの適用金利や返済ルール、金利動向に関する正確な情報につきましては、住宅金融支援機構やお取引中の金融機関公式サイトをご確認ください。
・住宅金融支援機構 ホームページ
・日本銀行 ホームページ
【免責事項】 本記事は、50代の運営者が自身の住宅ローン契約内容に基づき試算・検証を行った個人シミュレーションの実例記録です。実際の金利見直し時期、返済額変更ルール(5年ルール・125%ルールの適用有無)、利息計算方法、残高推移等は、各金融機関や個別のローン契約条件により異なります。住宅ローンの返済計画や繰り上げ返済のご判断につきましては、必ずご契約先の金融機関やファイナンシャル・プランナー等の専門家へご確認・ご相談の上、ご自身の判断で行ってください。本記事の情報を利用して生じた損害等について、当サイトは一切の責任を負いかねます。
でわまた🖐️
50代からの資産形成ブログ参加中です!
応援クリックいただけると嬉しいです 👇

にほんブログ村
コメント